

お気軽にお問い合わせください。
営業時間:
10:00~18:00
後継者の負担を軽くするために、まずは保証の現状把握から
その個人保証、後継者に引き継がせますか?
- 会社の借入に付随する経営者保証の有無、対象となる債務、保証人を確認する
- 金融機関ごとの契約内容や解除・変更の条件を整理し、現状を見える化する
- 後継者に保証が引き継がれる可能性や、承継後に生じる負担を早い段階で把握する
- 財務状況や事業計画を整え、ガイドラインに沿った保証の見直しを金融機関へ相談する
- 保証解除は個別の状況や金融機関の判断によるため、専門家とも連携して段階的に準備する
事業承継を考える際、経営者個人の保証が後継者の大きな負担となり、引き継ぎの判断や準備を遅らせることがあります。保証の内容や借入先ごとの条件を早めに確認し、解除や見直しの可能性を探ることが、安心して次の世代へ事業をつなぐ第一歩です。経営者保証に関するガイドラインの活用も視野に入れ、財務状況や承継計画を整理しながら、金融機関や専門家と相談を進めましょう。
経営者保証に関するガイドラインとは?解除・見直しの基本
経営者保証は自動で外れるものではありません。会社の状況を整え、金融機関と丁寧に協議することが大切です。
-
Point 01
解除を後押しする考え方「経営者保証に関するガイドライン」は、経営者保証に過度に依存しない融資や、保証契約の見直しを促すための考え方を示しています。事業承継時にも、会社と経営者の資産・経理の分離や財務状況などを踏まえ、保証を求めない融資や既存保証の解除を金融機関と検討する際のよりどころになります。 -
Point 02
自動解除ではなく個別協議ガイドラインは法律による一律の保証解除制度ではなく、適用すれば必ず保証が外れるというものではありません。会社の財務状況、返済能力、情報開示の状況、後継者の意向などを金融機関が確認し、個別に判断します。承継直前に慌てないよう、早い段階で保証契約の内容を確認し、相談を始めましょう。 -
Point 03
協議に向けた準備を整える金融機関との話し合いでは、決算書や資金繰りの見通し、会社と個人の資産・経費の区分、事業承継計画などを整理して説明できるようにしておくことが重要です。保証解除が難しい場合も、保証人の交代や保証範囲の見直しなどを含めて選択肢を協議できます。必要に応じて専門家と準備を進めましょう。
経営者保証の見直しに向けて、確認したい3つのポイント
経営者保証の解除や見直しを金融機関に相談するときは、「保証を外したい」という希望に加えて、会社の経営状況や管理体制を具体的に伝えることが大切です。
「経営者保証に関するガイドライン」では、主に次の3つが重視されています。ただし、これらを整えれば必ず保証が解除されるわけではなく、金融機関が会社ごとの状況を踏まえて判断します。
① 会社と個人のお金を分ける
会社の経費と経営者個人の支出が、明確に区別されているかを確認しましょう。
会社と経営者の間で貸し借りがある場合は、金額や理由、返済条件を整理しておきます。役員貸付金・借入金についても、今後どのように対応するかを説明できるようにしておくことが大切です。
② 会社の返済能力と、今後の見通しを整理する
決算書や資金繰り表をもとに、利益や自己資本の状況、借入金の返済計画を確認しましょう。
業績に課題がある場合は、その原因と改善策、取り組む時期を整理します。事業承継を予定している場合は、後継者への引継ぎ後も、事業と返済を続けていける見通しを示すことが重要です。
③ 経営状況を把握し、金融機関と共有する
試算表や資金繰り表を定期的に確認し、会社の現状を説明できるようにしましょう。
業績の変化や今後の見通しを早めに金融機関へ伝えることも大切です。あわせて、承継後の経営体制や役割分担を整理し、誰が経営判断を担うのかを明確にしておきます。
まずは現状を整理し、相談することから
相談前に、すべてを完璧に整える必要はありません。まずは会社の現状を確認し、すぐに改善できることと、時間をかけて取り組むことを分けて考えましょう。
そのうえで金融機関に、保証の見直しが可能か、どのような条件や資料が必要かを確認します。必要に応じて専門家とも連携し、経営者と後継者が安心して承継を進められるよう、準備を重ねていきましょう。

経営者保証の解除・見直しを進めるための準備
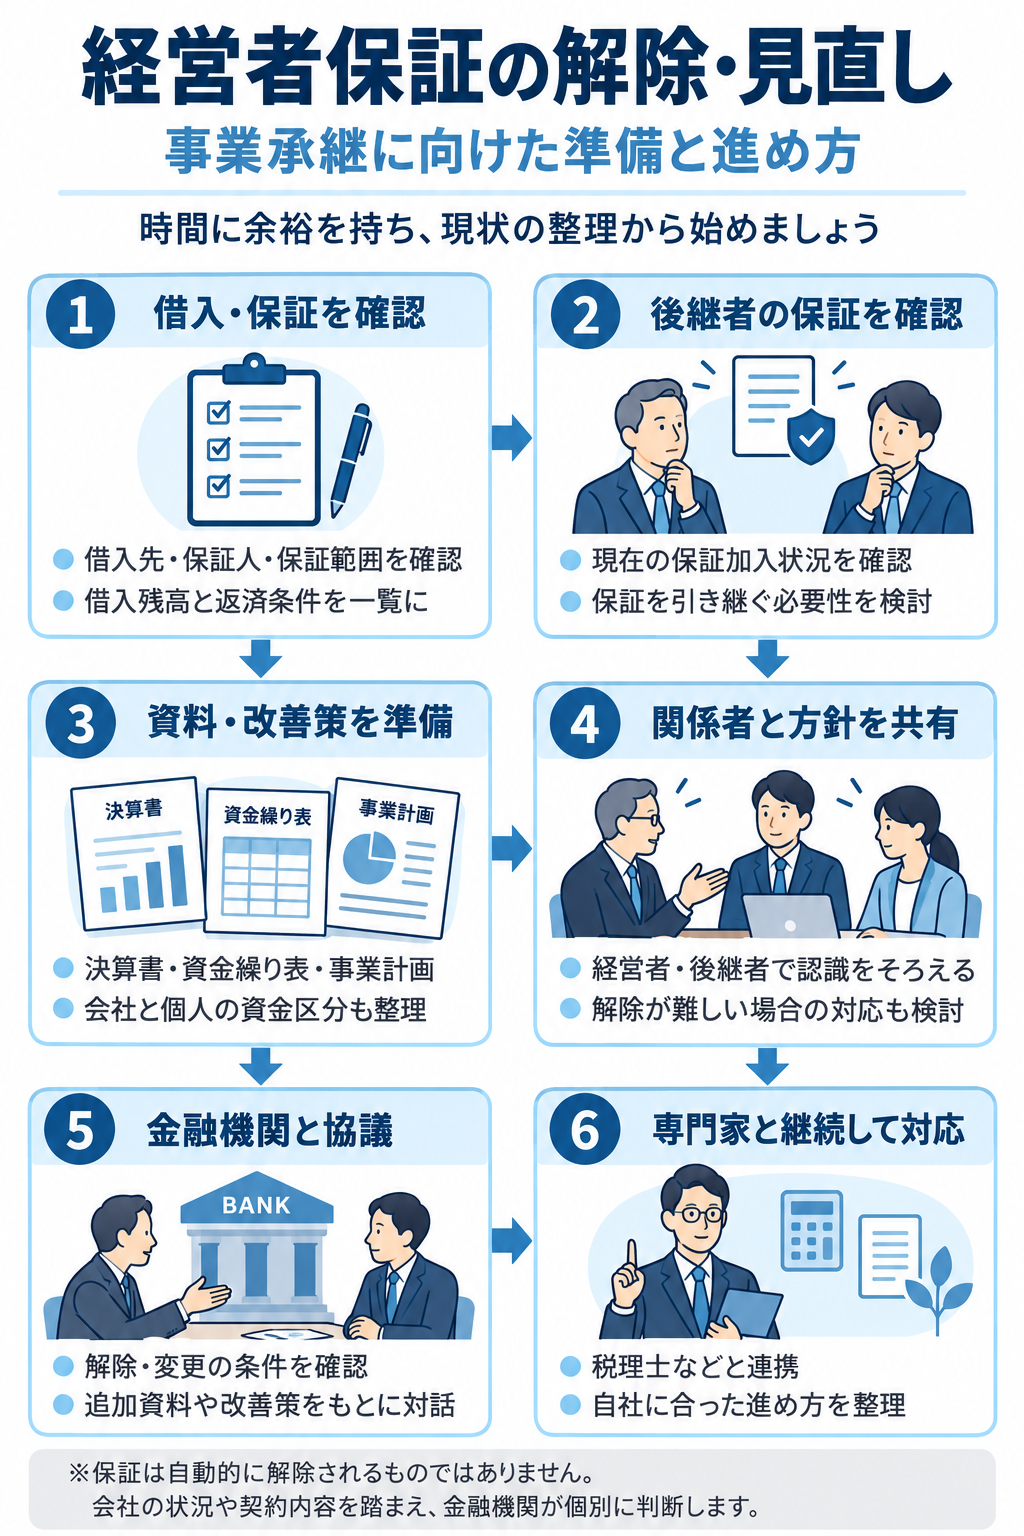
時間に余裕を持って準備する
事業承継の直前に保証の問題が明らかになると、承継計画に影響することがあります。承継を考え始めた段階から、現状の確認を始めましょう。借入と保証契約の内容を確認する
借入先ごとに、保証人・保証の範囲・借入残高・返済条件を整理します。契約書や返済予定表を集め、一覧にすると全体像を把握しやすくなります。後継者の保証について確認する
後継者がすでに保証人になっているか、今後保証を引き継ぐ予定があるかを確認し、その必要性も含めて検討します。金融機関への説明資料をそろえる
決算書・試算表・資金繰り表・借入金一覧・事業計画などを準備します。会社と個人のお金の区分、財務状況、今後の収益見通しを説明できるようにしましょう。
課題と改善策を整理する
資料の不明点や経営上の課題を確認し、改善に向けた取り組みや実行時期をまとめます。関係者と方針を共有する
現経営者と後継者を中心に、必要に応じて家族や社内関係者とも話し合います。保証の扱いや、承継後の借入・資金調達について認識をそろえましょう。解除が難しい場合の対応も考える
保証の解除がすぐに認められるとは限りません。見直しの条件や段階的な対応など、ほかの選択肢も検討しておきます。金融機関と協議を進める
整理した資料と方針をもとに、保証の解除・変更が可能か相談します。追加資料や改善を求められた場合は、対応を確認しながら継続して話し合いましょう。必要に応じて専門家と連携する
税理士などの専門家にも相談し、自社の状況に合った進め方を整理します。
※「経営者保証に関するガイドライン」は、保証を自動的に解除する制度ではありません。解除・見直しは、会社の状況や契約内容などを踏まえ、金融機関が個別に判断します。
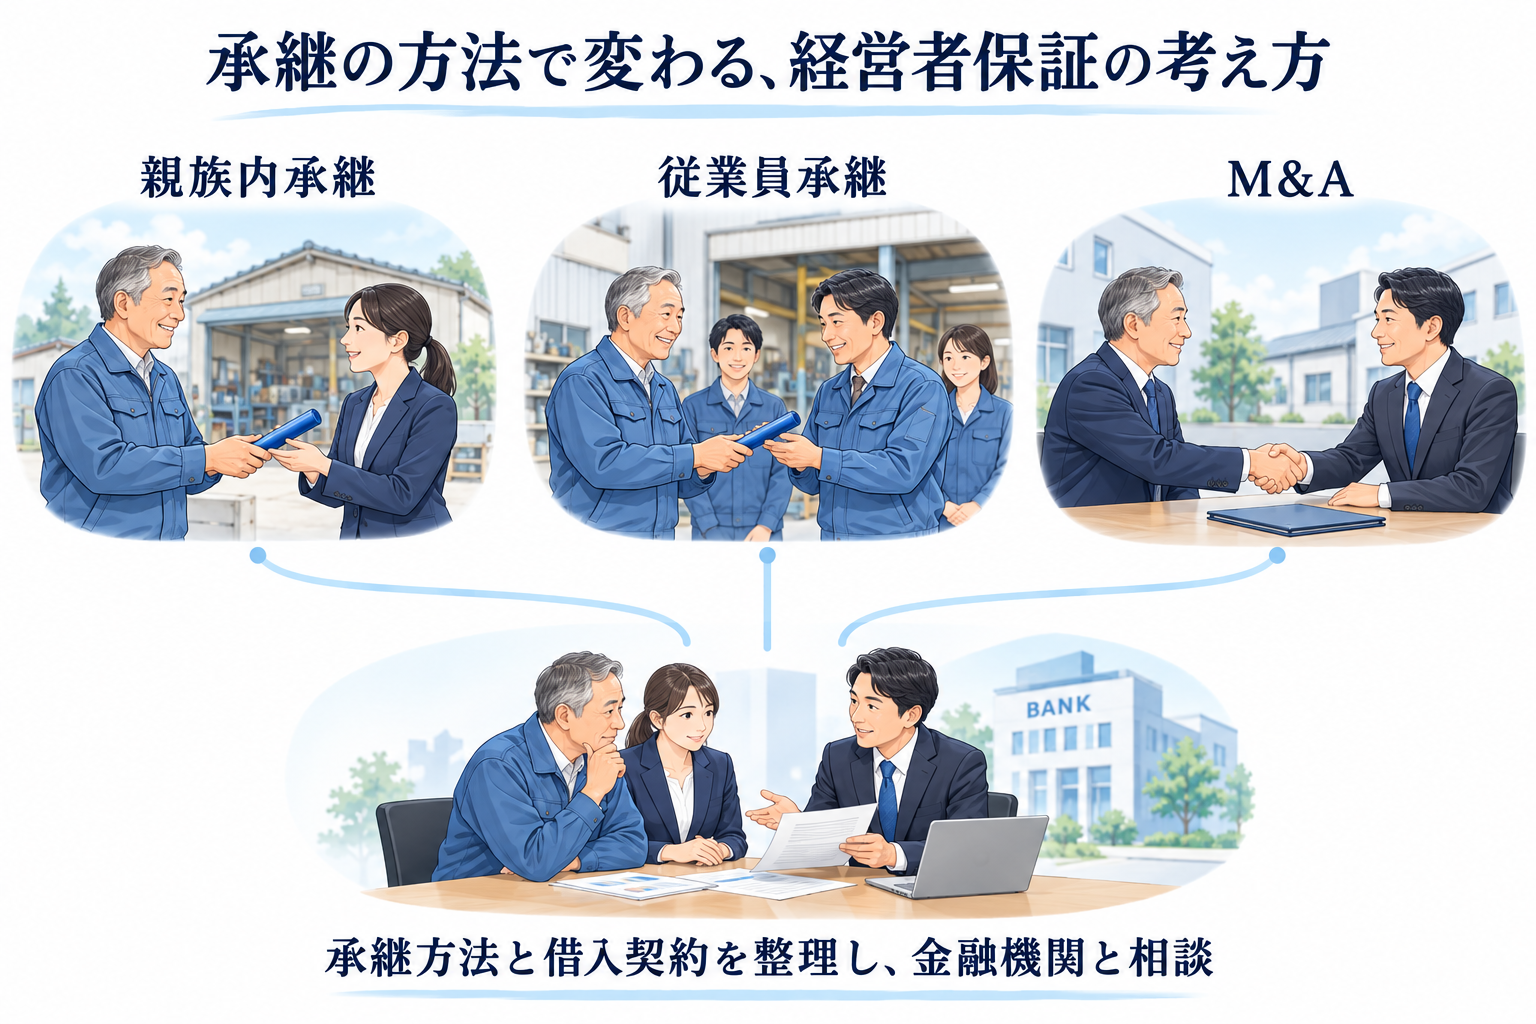
親族内承継・従業員承継・M&Aで変わる保証の考え方
経営者保証の見直しでは、誰に事業を引き継ぐのか、どの融資契約があるのかによって、確認すべき点や金融機関との協議内容が異なります。親族内承継、従業員への承継、第三者へのM&Aでは、経営体制や株式の移転、借入金の扱いがそれぞれ違うため、同じ方法を当てはめるのではなく、自社の状況に合わせて検討することが大切です。
後継者が決まったからといって、先代の保証をそのまま後継者に引き継ぐことが当然と考える必要はありません。まずは借入先ごとに保証契約の内容や対象となる債務、契約の期限・変更条件などを確認し、承継後の経営体制や会社の財務状況を踏まえて、保証の解除や条件変更を相談できるか検討しましょう。先代の保証を解除する一方で後継者には新たな保証を求めない形や、保証額・範囲を見直す形など、協議の方向性は一つではありません。
状況によっては、借換えや融資条件の組み直しを選択肢として検討することもあります。ただし、借換えが常に可能とは限らず、金利や手数料、返済期間、担保など別の条件に影響する場合もあります。保証の有無だけで判断せず、資金繰りや承継後の事業計画への影響も含めて比較することが重要です。M&Aの場合も、譲渡後の借入金や保証の扱いは契約内容や金融機関の判断に関わるため、譲渡条件の検討と並行して早めに確認しておきましょう。
経営者保証に関するガイドラインは、保証契約の見直しを金融機関と協議する際の考え方を示すものですが、要件を満たせば自動的に保証が解除される制度ではありません。承継方法、会社の財務・経営状況、融資契約の内容などを整理し、後継者や関係者、必要に応じて専門家とも方針を共有したうえで、金融機関へ具体的に相談することが次の一歩になります。
保証解除の準備は、財務分析と専門家連携から
経営者保証の解除は、ガイドラインを利用すれば必ず実現するものではありません。会社の財務状況や借入条件、保証契約の内容、これまでの返済状況などを踏まえ、金融機関との協議によって個別に判断されます。すぐに解除が難しい場合でも、後継者に保証をそのまま引き継がせる以外の方法がないと決めつけず、状況に応じた対応策を検討することが大切です。
たとえば、資金繰りや収益性に課題がある場合は、収支の見通しを整理し、経費や事業構成、資金調達の方法を見直すなど、財務基盤の改善に取り組みます。経営計画についても、実現可能な売上・利益目標や返済計画を設定し、定期的に実績と見比べて更新することで、金融機関に今後の経営方針を説明しやすくなります。会社と経営者個人のお金の流れを明確にし、必要な財務情報を適切に共有することも、信頼関係を築くうえで役立ちます。
金融機関との協議では、保証を解除できるかどうかだけでなく、保証人の変更や保証範囲・条件の見直し、借換えを含む融資条件の再検討など、実行可能な選択肢を幅広く確認します。承継時期が迫ってから慌てないよう、保証契約や借入の状況、決算書、事業計画などを早めに整理し、後継者とも対応方針を共有しておきましょう。
財務改善や計画の見直し、金融機関への説明にあたっては、税理士や弁護士などの士業、事業承継の専門家と連携する方法もあります。専門家の関与によって論点や必要資料を整理しやすくなりますが、最適な進め方は企業ごとの事情によって異なります。解除の可否を一律に判断するのではなく、会社の実情と承継後の経営を見据え、金融機関や関係専門家と相談しながら現実的な着地点を探ることが、安心して次の世代へ事業をつなぐための一歩です。
事業承継と経営者保証のお悩み、まずはご相談ください
経営者保証の見直しは、会社の財務状況や借入契約、承継方法、金融機関との取引状況などによって進め方が異なります。FPIZUコンサルティングでは、まず保証契約や借入の内容、会社と経営者の資産・資金の状況を整理し、現状を把握するところからお手伝いします。そのうえで、後継者に保証を引き継がせない方法が検討できるか、保証条件の変更や借換えなど別の選択肢があるかを一緒に確認します。
経営者保証に関するガイドラインを踏まえた協議は、必ず解除に至ることを約束するものではありません。金融機関の判断や個別事情を踏まえながら、実現可能な対応策を検討することが大切です。必要に応じて金融機関や税理士・弁護士などの専門家とも連携し、承継方針の整理から資料準備、話し合いの進め方まで、状況に合わせて伴走します。
「何から確認すればよいかわからない」「後継者に保証を引き継がせる前に相談したい」といった段階でも構いません。電話またはメールでお問い合わせいただき、会社の状況やご希望をお聞かせください。早めに現状を整理することで、事業承継に向けた選択肢を考える一歩につながります。
経営者保証に関するガイドラインを踏まえた協議は、必ず解除に至ることを約束するものではありません。金融機関の判断や個別事情を踏まえながら、実現可能な対応策を検討することが大切です。必要に応じて金融機関や税理士・弁護士などの専門家とも連携し、承継方針の整理から資料準備、話し合いの進め方まで、状況に合わせて伴走します。
「何から確認すればよいかわからない」「後継者に保証を引き継がせる前に相談したい」といった段階でも構いません。電話またはメールでお問い合わせいただき、会社の状況やご希望をお聞かせください。早めに現状を整理することで、事業承継に向けた選択肢を考える一歩につながります。
Contact
お問い合わせ
Contact
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Related
関連記事
Related
関連記事
-
 2025.06.03経営者の引退準備を万全に!事業継続計画から相続対策までサポートします。
-
 2026.05.19中小企業経営者のための頼れるパートナー 経営課題を共に乗り越える、最適なコンサルティング会社を見つけましょう。
-
 2026.07.15経営者とともに未来を切り拓く、事業承継のパートナー
-
 2025.08.28事業承継を成功に導くカギは、経営者保証の解除にあります!
-
 2026.06.26未来を担う経営者を育てる事業承継
-
 2025.04.26大阪 | 事業承継
-
 2025.12.19新たな未来を築く、事業継承マッチングアプリ
-
 2025.11.26事業承継をスムーズに!補助金の活用法を徹底解説!
-
 2025.11.28再生への第一歩を踏み出そう
-
 2025.09.13あなたの未来をつなぐ、事業承継の新しいカタチ
-
 2025.06.17円滑な承継、真のパートナーを見つける。
-
 2025.09.25次世代への架け橋をつくる事業承継支援センター
-
 2025.09.26事業承継と相続の違いを理解し、未来を見据えた経営を。
-
 2025.11.09事業承継を成功に導く鍵は、年次報告書とその添付書類にあります!
-
 2025.07.07事業の未来を見据えた確かな選択を
-
 2025.10.02未来を切り拓く事業承継のパートナー
-
 2026.01.18事業の未来を託すために、正しい選択を。この機会に事業承継と継承の違いを理解しよう!
-
 2025.09.14事業承継をスムーズに!契約書に必要なひな形を手に入れよう
-
 2025.09.18事業承継における棚卸資産の整理、あなたの成功をサポートします。
-
 2025.10.10事業承継税制で未来を守る。
-
 2025.09.22事業承継の新しいカタチ、あなたの未来を守るサポートを
-
 2025.09.27事業承継をサポートするために、年次報告書を整備しよう!
-
 2025.10.01事業承継の新しいカタチを提案します!
-
 2025.11.25事業承継における個人情報の保護、あなたの未来を守るために
-
 2025.10.11事業承継における個人情報の安全を確保する!
-
 2025.10.30飲食店の未来を見据えた個人事業承継の新たな道を開く
-
 2026.01.25個人事業主の未来をつなぐ、事業継承の鍵を握る
-
 2025.09.17飲食店の未来を共に築く。個人経営の事業承継をサポート


